Galería visual

Imágenes que reflejan prácticas reales de presupuestación empresarial actualizadas para 2026

Trazabilidad y validación de procesos

Documentar supuestos y validar datos reduce el margen de error frente a enfoques menos sistemáticos.

El 70% de los errores presupuestarios identificados provienen de suposiciones poco documentadas o controles laxos.
Aquí se prioriza la trazabilidad: cada hipótesis, cada ajuste y cada resultado queda documentado para posteriores auditorías. Así, las desviaciones pueden analizarse en detalle y corregirse con rapidez, a diferencia de otros métodos menos exhaustivos.

El proceso de validación interna combina análisis cuantitativo con revisión por pares, permitiendo identificar errores antes de que generen impactos financieros significativos.

La colaboración transversal entre departamentos reduce cuellos de botella y evita que la información crítica quede restringida a silos organizativos, mejorando la eficiencia general del control presupuestario.

Ninguna metodología garantiza ausencia de errores, pero un análisis técnico riguroso mejora la toma de decisiones en entornos cambiantes.

Limitaciones, riesgos y controles

Cuarenta páginas de análisis después, todavía se detectan lagunas en los sistemas de control presupuestario tradicionales.

  • 1

    La realidad muestra que ningún método es infalible: todos conllevan márgenes de error. Por eso, en este espacio, se detallan los factores de riesgo y las limitaciones de cada técnica, sin ocultar los costes asociados ni prometer resultados fijos.

  • 2
    La estrategia de evaluación interna se apoya en datos históricos y benchmarking sectorial, permitiendo detectar tendencias tempranas y anticipar problemas de liquidez antes de que sean críticos.
  • 3
    La participación de perfiles técnicos en cada revisión asegura una interpretación desapasionada de las cifras, minimizando sesgos y evitando decisiones apresuradas basadas sólo en previsiones optimistas.
  • Nuestro método de trabajo

    El 87% de los directivos consultados prioriza la revisión de presupuestos trimestrales sobre los métodos anuales tradicionales. Frente al clásico enfoque estático, nuestro proyecto aplica revisiones periódicas y compara resultados con indicadores sectoriales para detectar desviaciones a tiempo y ajustar la asignación de recursos.

    El equipo se compone de perfiles de ingeniería, control de gestión y análisis de datos, evitando interpretaciones excesivamente optimistas o soluciones prefabricadas.

    La transparencia es la constante. Documentamos supuestos, advertimos sobre márgenes de error y validamos cada modelo presupuestario frente a casos reales antes de sugerir cambios estructurales.

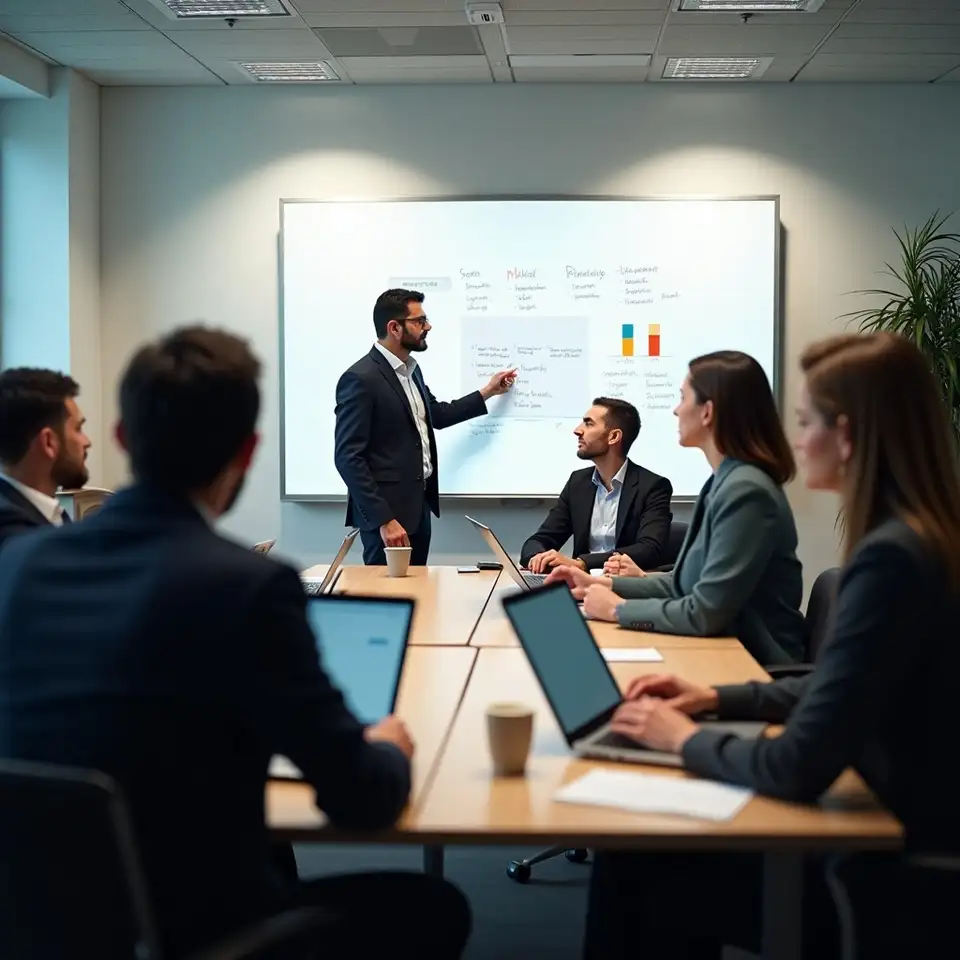
    Equipo debatiendo en pizarra financiera

    Comparar ciclos iterativos con modelos clásicos revela diferencias en agilidad y control de desvíos, aportando ventajas en contextos cambiantes.

    Por qué la revisión continua marca la diferencia

    Sesenta y dos días. Ese es el ciclo promedio de revisión presupuestaria en empresas que apuestan por modelos iterativos.

    La gestión presupuestaria basada en revisión continua, lejos de ser una moda, se sostiene por resultados medibles: menos desvíos, ajustes más rápidos y menos dependencias de conjeturas iniciales. Aquí se explican las condiciones en que este método supera a los planes cerrados.

    En lugar de recomendaciones genéricas, la comparación directa de escenarios reales —extraídos de empresas industriales, tecnológicas y de servicios— permite una visión clara de los pros y contras de cada técnica presupuestaria.
    La incorporación de controles de calidad internos, mediante doble validación de cifras y revisión documental, reduce los errores que suelen pasar inadvertidos en enfoques menos rigurosos.

    Metodologías y ventajas comparativas

    Ocho herramientas analíticas usadas en el sector se someten a prueba aquí antes de recomendarse. Priorizar comparativas directas permite identificar atajos ineficientes, evidenciar costes imprevistos y evitar la dependencia de intuiciones individuales. Así se construye una base honesta para la toma de decisiones estratégicas.

    • Revisión periódica eficaz

      La revisión cruzada trimestral permite detectar rápidamente desviaciones y minimizar el impacto de errores en la previsión, especialmente frente a metodologías que sólo revisan anualmente.

    • Comparativas sectoriales

      La evaluación comparada entre sectores identifica qué técnicas resisten mejor los cambios económicos, superando las aproximaciones únicas.

    • Análisis de sensibilidad

      El uso de análisis de sensibilidad cuantitativo revela escenarios ocultos que suelen pasar desapercibidos en informes convencionales.

    • Modelos flexibles

      Modelos basados en parámetros ajustables ayudan a mantener la flexibilidad presupuestaria, a diferencia de los marcos rígidos tradicionales.

    • Transparencia documental

      La documentación completa de supuestos y límites evita falsas expectativas, un paso frecuentemente omitido en prácticas estándar.
    Equipo de trabajo colaborando en oficina

    Quiénes somos y cómo trabajamos

    Rigor, contraste y datos

    Nueve de cada diez empresas ajustan sus previsiones presupuestarias al menos dos veces por ejercicio. Aquí la improvisación no tiene sitio. A diferencia de las soluciones genéricas, este espacio disecciona técnicas y procedimientos reales para presupuestación corporativa, sin promesas huecas ni fórmulas milagrosas. Se compara cada enfoque con alternativas usadas por empresas de distintos tamaños, priorizando la adaptabilidad frente a rigideces heredadas. Aquí, el debate se centra en procesos repetibles, gestión del cambio y herramientas de análisis cuantitativo que reducen las sorpresas presupuestarias, sin disfrazar costes ocultos. Se parte de una metodología propia basada en revisión cruzada trimestral y escenarios escalables, útiles tanto para pymes como para departamentos de grandes corporaciones. Cada sección está escrita desde la experiencia de equipos multidisciplinares, evitando promesas de soluciones universales y destacando los márgenes de error inherentes a cualquier ejercicio financiero. Para quien busca profundidad y realismo, esta página sirve de base para entender las mejores prácticas actuales y sus límites. ¿Curioso por los entresijos? Sigue leyendo y compara por ti mismo.